
ROAS
Cuánto valor/ingreso atribuido genera cada euro de gasto publicitario.
Ingresos atribuidos / ad spend
El ROAS (Return on Ad Spend) mide cuántos euros de ingresos atribuidos genera cada euro invertido en publicidad. Se calcula dividiendo ingresos atribuidos entre gasto publicitario. Por ejemplo, 4.000 € de ventas con 1.000 € de ads equivalen a un ROAS de 4× o 400 %. El punto de equilibrio depende del margen disponible antes de publicidad.
Más allá del ratio básico, esta guía te ayuda a encontrar tu ROAS de equilibrio, tu CPA máximo y el ROAS objetivo que necesita tu negocio según su margen real, sin confundir ingresos atribuidos con beneficio.

ROAS significa Return on Ad Spend: retorno de la inversión publicitaria. Relaciona el valor o los ingresos atribuidos a la publicidad con el gasto publicitario. Es una métrica de eficiencia de medios, no una cuenta de resultados.
Si una campaña invierte 1.000 € y la plataforma le atribuye 4.000 € en ventas, el ROAS es 4. Dicho de otra manera: por cada euro invertido en anuncios, se han registrado cuatro euros de ingresos atribuidos a esos anuncios.
El matiz de “atribuidos” importa. El ROAS no demuestra por sí solo que los anuncios hayan causado todas esas ventas, ni descuenta automáticamente el coste del producto, logística, comisiones, devoluciones, equipo, software, creatividad o costes fijos. Por eso un ROAS alto puede convivir con poco beneficio —o incluso con pérdidas— si el margen del negocio es reducido.
Las dos formas son equivalentes. Un ROAS de 4× es un ROAS de 400 %. En Google Ads, el ROAS objetivo suele expresarse como porcentaje: un objetivo del 500 % equivale a 5×.
| Sí te ayuda a ver | No te garantiza |
|---|---|
| Eficiencia de ingresos/valor frente a gasto publicitario. | Beneficio neto del negocio. |
| Qué campañas convierten más valor por euro invertido bajo una misma metodología. | Incrementalidad o causalidad de todas las ventas atribuidas. |
| Una señal útil para pujas basadas en valor, si la medición es fiable. | Que plataformas distintas estén midiendo la misma realidad. |
| Si el rendimiento supera o no un umbral económico cuando lo comparas con tu break-even. | Que escalar presupuesto mantenga exactamente el mismo ROAS. |
Referencias: Amazon Ads define el ROAS como ingresos atribuidos ÷ inversión publicitaria y recalca que debe leerse junto al margen; TikTok for Business lo presenta del mismo modo como ingresos generados por cada euro de publicidad.
La aritmética es sencilla. La calidad del resultado depende de algo menos sencillo: que el numerador y el denominador estén bien definidos y midan el mismo periodo, mercado y alcance.
Ingresos atribuidos ÷ gasto publicitarioEl cálculo es 4.000 / 1.000 = 4. No significa que hayas ganado un 300 % de beneficio. Solo dice que el valor atribuido es cuatro veces el coste de los anuncios. Para hablar de rentabilidad necesitas incorporar tus costes y tu margen.
ACOS observa las mismas dos magnitudes desde la dirección inversa: gasto publicitario / ingresos publicitarios. Con un ROAS de 4×, el coste publicitario representa el 25 % de los ingresos atribuidos.
1 ÷ ROAS = 25 % cuando ROAS = 4×Dos calculadoras en una: primero el ROAS publicitario básico; después una lectura de rentabilidad con margen de contribución previo a publicidad, CPA máximo y ROAS objetivo.
Admite formatos españoles e internacionales: 4.000,50 · 4000,50 · 4,000.50 · 4000.50 · espacios y NBSP. En casos ambiguos se prioriza es-ES y un formato inválido nunca se convierte silenciosamente en cero.
Generas 4,00 € de ingresos atribuidos por cada 1 € invertido.
Usa ingresos netos de descuentos y devoluciones si dispones de ellos. En “coste esperado de devoluciones” añade solo costes variables que todavía no estén reflejados en el ingreso neto o en COGS (logística inversa, reacondicionamiento, pérdida esperada, etc.) para evitar contarlos dos veces.
Por debajo de este ROAS, la publicidad consume más que tu contribución previa a ads.
El break-even ROAS es el ROAS mínimo que permite que la contribución generada por la venta cubra el coste publicitario. La versión rápida usa margen bruto. La versión útil para operar incorpora todos los costes variables relevantes antes de publicidad.
1 ÷ margenAmazon Ads publica esta relación usando margen de beneficio bruto. Es válida si el coste de producto es el único coste variable relevante que quieres cubrir antes de publicidad. En negocios reales, especialmente ecommerce, suele ser más prudente reemplazar ese margen por el margen de contribución previo a ads.
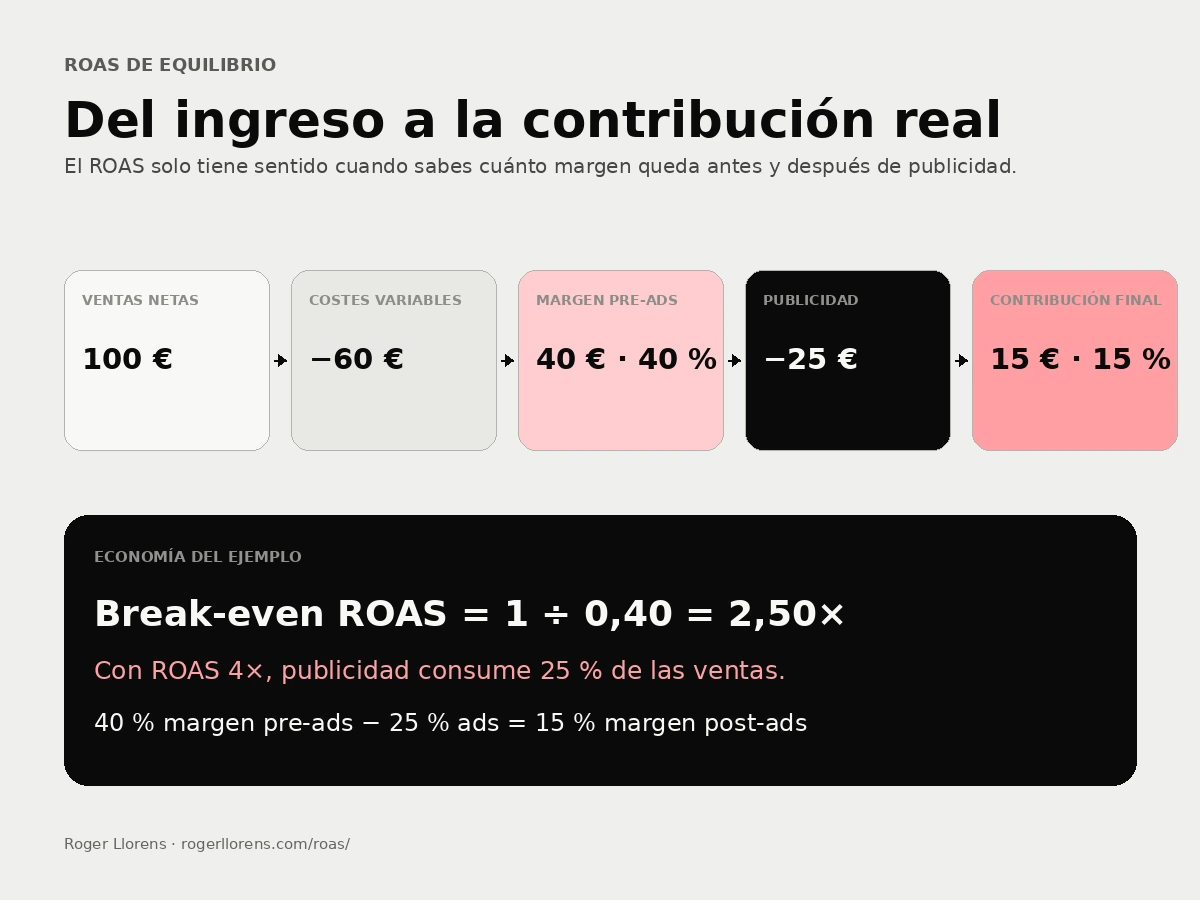
Define primero el margen de contribución que queda después de todos los costes que aumentan con cada pedido —pero antes de publicidad—. Por ejemplo: coste de producto, picking/fulfilment, envío que absorbe la marca, comisión de pago, comisión del marketplace, packaging, royalties, coste esperado de devolución o soporte variable.
(ingreso neto − costes variables sin ads) ÷ ingreso neto
| Concepto por pedido | Importe | Tratamiento |
|---|---|---|
| Ingreso neto medio | 100 € | Base de venta, coherente con la medición publicitaria. |
| COGS / coste del servicio | −40 € | Coste variable directo. |
| Fulfilment / envío absorbido | −8 € | Coste variable por pedido. |
| Comisión de pago 3 % | −3 € | Variable sobre venta. |
| Coste esperado de devoluciones | −4 € | Solo la parte no reflejada ya en el ingreso neto. |
| Otros variables | −5 € | Packaging, royalties u otros. |
| Contribución antes de ads | 40 € | Margen = 40 % |
Con 40 % de margen de contribución, el gasto publicitario puede consumir como máximo el 40 % de los ingresos. Eso equivale a un ROAS de 1 / 0,40 = 2,50×. Si el ticket neto es 100 €, el CPA máximo a equilibrio también es 40 €.
| Margen pre-ads | Break-even ROAS | Ads máximos como % de ventas |
|---|---|---|
| 20 % | 5,00× | 20 % |
| 25 % | 4,00× | 25 % |
| 30 % | 3,33× | 30 % |
| 40 % | 2,50× | 40 % |
| 50 % | 2,00× | 50 % |
| 60 % | 1,67× | 60 % |
| 70 % | 1,43× | 70 % |
| 80 % | 1,25× | 80 % |
A 1×, una campaña genera 1 € de ingresos atribuidos por cada 1 € de gasto publicitario. Si vender ese euro tiene cualquier coste variable, ya estás por debajo del equilibrio. El 1× solo sería el umbral de contribución si el margen previo a publicidad fuese del 100 %, un supuesto extraordinario en la mayoría de negocios.
Base matemática: Amazon Ads publica break-even ROAS = 1 / margen bruto. La ampliación a margen de contribución sigue la lógica contable de contribución: ventas menos costes variables, disponible después para cubrir costes fijos y beneficio.
No existe un ROAS universalmente “bueno”. El mismo 3× puede ser rentable para una marca y perder dinero para otra. Y el ROAS más alto tampoco es siempre el mejor resultado si se consigue sacrificando volumen y beneficio total.
Si tu margen de contribución pre-ads es 40 %, tu umbral operativo es 2,50×. Un ROAS de 2,2× destruye contribución. Un 3× deja margen. Un 5× deja aún más margen, pero puede estar comprando menos volumen del que podrías adquirir de forma rentable.
Si llamamos m al margen de contribución pre-ads y p al margen que quieres conservar después de ads, la publicidad puede consumir como máximo m − p de los ingresos.
1 ÷ (margen pre-ads − margen post-ads deseado)Ejemplo: margen pre-ads de 40 % y objetivo de conservar 10 % de contribución después de publicidad. El gasto publicitario puede absorber el 30 % de las ventas: 1 / 0,30 = 3,33×.
Tu ROAS objetivo económico nace de tu P&L. El ROAS objetivo de Google Ads es una señal de puja: Google intenta maximizar el valor de conversión manteniendo un ROAS medio cercano al objetivo. Antes de imponer un target, Google recomienda usar los objetivos de negocio y el rendimiento histórico como referencia.
Un objetivo demasiado agresivo puede reducir la elegibilidad, el gasto y el volumen. Por eso no conviene traducir “quiero más rentabilidad” a “subiré el tROAS indefinidamente”. Observa beneficio total, volumen, marginalidad y retraso de conversión.
Google ha anunciado que a partir del 17 de agosto de 2026 actualizará el comportamiento de estrategias basadas en objetivos —incluido ROAS objetivo— en campañas limitadas por presupuesto para buscar un rendimiento más coherente con el target fijado. Google recomienda revisar antes de esa fecha las campañas limitadas por presupuesto, especialmente las que estén superando el objetivo actual, y aclara que no cambiará automáticamente tus presupuestos ni targets.
El ROAS medio histórico puede ocultar una realidad: los primeros 10.000 € de inversión quizá rindan 5× y los siguientes 5.000 € rindan 2,8×. Si tu break-even es 2,5×, ese crecimiento adicional todavía podría crear contribución aunque el ROAS medio baje. La decisión correcta no es “mantener el ratio más alto”, sino entender qué retorno produce el siguiente euro de inversión.
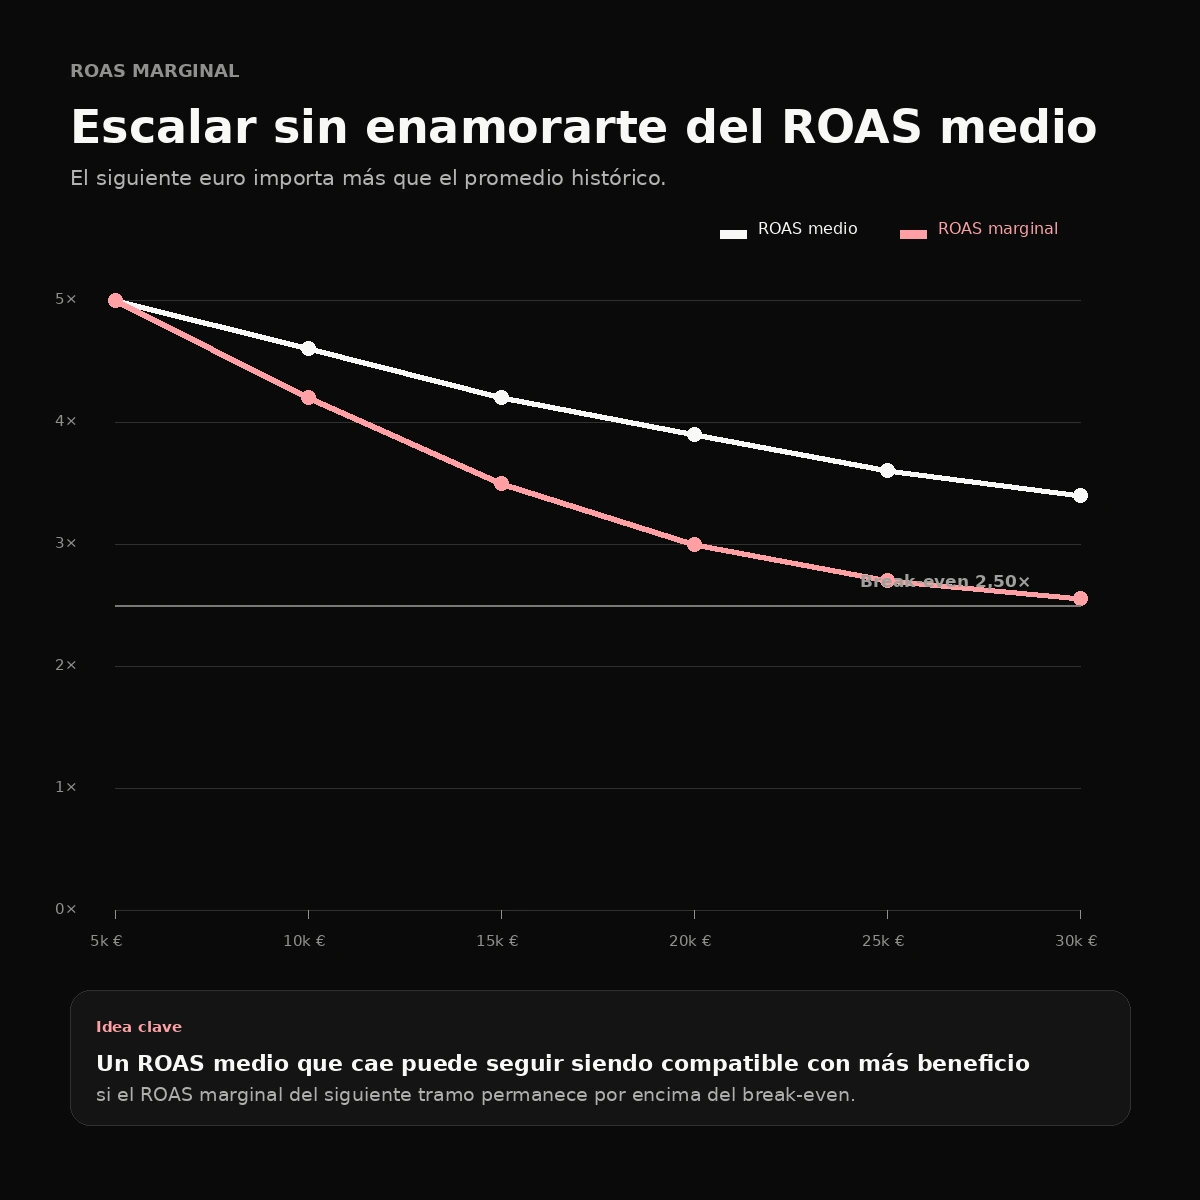
No compiten entre sí: responden preguntas diferentes. Una medición madura conecta eficiencia publicitaria, adquisición, margen y rentabilidad.
Cuánto valor/ingreso atribuido genera cada euro de gasto publicitario.
Ingresos atribuidos / ad spend
Qué porcentaje de las ventas atribuidas consume la publicidad.
Ad spend / ingresos atribuidos
Evalúa el retorno respecto al coste/inversión total relevante, no solo medios.
Beneficio neto / inversión o coste
| Métrica | Fórmula habitual | Pregunta que responde | Riesgo si la usas sola |
|---|---|---|---|
| ROAS | Ingresos atribuidos / ads | ¿Qué valor atribuido obtengo por 1 € de medios? | Ignora margen y causalidad. |
| ACOS | Ads / ingresos atribuidos | ¿Qué % de ventas atribuidas se va en ads? | Mismo límite conceptual que ROAS. |
| ROI | Beneficio neto / inversión | ¿Es rentable la inversión en sentido económico? | Hay que definir con precisión qué costes se incluyen. |
| MER / blended ROAS | Ingresos totales / gasto publicitario total | ¿Qué eficiencia global tiene la inversión de medios? | Puede ocultar diferencias entre adquisición, marca y demanda orgánica. |
| CAC | Coste de adquisición / nuevos clientes | ¿Cuánto cuesta captar un cliente nuevo? | Sin LTV, margen y payback, el número queda incompleto. |
| POAS | Beneficio/contribución atribuida / ads | ¿Cuánto beneficio atribuible obtengo por 1 € de ads? | Exige una asignación de costes mucho más fiable. |
Si sabes tu ROAS, puedes ver inmediatamente qué parte de los ingresos atribuidos consume publicidad: 1 / ROAS. A 2×, ads consume 50 %; a 4×, 25 %; a 5×, 20 %. Esa lectura hace muy intuitiva la comparación con tu margen.
Si tu negocio tiene recompra o suscripción, el first-order ROAS puede infravalorar cohortes rentables a largo plazo. Puedes construir un ROAS basado en valor de vida esperado, pero debe estar separado del ROAS de venta inicial y apoyado en cohortes reales. Un LTV optimista puede justificar casi cualquier CAC sobre el papel; por eso conviene controlar además payback, retención y margen del LTV.
No existe un “ROAS” separado del sistema que atribuye el valor. Ventanas, modelos de atribución, identidad, privacidad y definición de conversión cambian el numerador; por eso dos herramientas pueden calcular correctamente números diferentes.
Una plataforma puede atribuir durante más días después del clic o de la visualización que otra.
Algunas lecturas incluyen conversiones después de ver un anuncio sin hacer clic; otras priorizan interacciones distintas.
Último clic y data-driven reparten crédito de manera diferente a lo largo del journey.
La venta puede aparecer en fechas distintas según cómo cada sistema fecha el evento.
Cookies, dispositivos, navegadores y restricciones de privacidad pueden limitar observación y reconciliación.
Dos plataformas pueden atribuirse la misma compra. Sumar ROAS de plataformas no crea una medición incremental.
Una fuente puede enviar valor bruto; otra neto; otra incluir impuestos, shipping o valores estimados.
Si el valor de conversión no se reexpresa, el ROAS conserva ingresos que ya no existen.
Google Ads indica que su modelo basado en datos distribuye crédito según el comportamiento observado en los recorridos y que el modelo seleccionado afecta tanto las columnas de conversión como las estrategias de puja que usan esas conversiones. Los antiguos modelos de primer clic, lineal, declive temporal y basado en posición ya no están soportados en Google Ads; siguen disponibles data-driven y último clic en el contexto descrito por Google.
GA4 también aplica un modelo de atribución. Su atribución basada en datos usa un enfoque algorítmico para asignar crédito a puntos de contacto. Por tanto, “el ROAS de plataforma” y “el ROAS en GA4” responden a metodologías diferentes, no necesariamente a un error de tracking.
Google Ads permite restatements y retractaciones de conversiones para ajustar valores después de devoluciones, cancelaciones o cambios de valor. Esto no es un detalle contable: el ajuste impacta el valor de conversión y puede influir en estrategias de ROAS.
La atribución reparte crédito. La incrementalidad intenta estimar qué habría ocurrido sin la publicidad. Esa diferencia cambia por completo la lectura del ROAS.
Google define el ROAS incremental dentro de Conversion Lift como el aumento del valor de conversión dividido entre la inversión total. En lugar de preguntar “¿qué ventas se atribuyeron a los anuncios?”, pregunta “¿qué valor adicional aparece por haber mostrado los anuncios?” mediante grupos de tratamiento y control.
Valor de conversión incremental ÷ inversión totalImagina 100.000 € de ventas atribuidas y 20.000 € de ads: ROAS atribuido = 5×. Si un experimento estima que solo 40.000 € son ventas realmente incrementales, el iROAS sería 2×. Los dos números pueden ser correctos: responden a preguntas distintas.
La atribución sigue siendo útil para operar campañas diariamente. La incrementalidad no la sustituye: la calibra. Una práctica madura usa señales rápidas de plataforma para optimización y tests causales periódicos para validar cuánto valor adicional crea el canal.
“Bajar gasto” puede subir el ROAS y empeorar el negocio. La optimización de verdad busca más contribución rentable, no el ratio más bonito del dashboard.
Antes de tocar campañas, valida purchase value, duplicados, currency, consentimiento, server-side/CAPI cuando corresponda, devoluciones y ventanas.
Calcula margen por producto, mercado y cliente. Un ROAS agregado puede esconder SKUs con break-even muy diferentes.
Oferta, pricing, landing, velocidad, checkout, confianza, stock y merchandising cambian cuánto valor extraes del mismo clic.
Bundles, upsell, cross-sell, free-shipping thresholds y mejor mix de producto pueden elevar AOV o margen sin depender de CPC.
Más ángulos, formatos, hooks y prueba de mensajes amplían el inventario creativo y reducen fatiga. Vigila también el CTR sin confundir más clics con más rentabilidad.
No todas las conversiones valen lo mismo. Importa valores económicos fiables y deja de optimizar por volumen si el objetivo real es valor.
Aumenta inversión por tramos y observa beneficio incremental, no solo ROAS medio.
Si la recompra es relevante, conecta CAC, cohortes, LTV, payback y margen; no infles el first-order ROAS con clientes que habrían comprado igual.
En un ecommerce, el ROAS se puede pensar como una cadena: coste por visita, tasa de conversión y valor por pedido. Simplificando: ROAS ≈ (CVR × AOV) / CPC. Si sube CVR o AOV, ROAS mejora; si sube CPC sin compensación, empeora. El modelo no reemplaza el dashboard, pero ayuda a diagnosticar dónde está la oportunidad.
Dos productos a 100 € pueden tener márgenes de 20 % y 70 %. Su break-even sería 5× y 1,43× respectivamente antes de matices adicionales. Si obligas a ambos a un target de 4×, podrías sobreinvertir en el primero y estrangular el segundo. Una estrategia de valor mejor diseñada incorpora margen o valores de conversión diferenciados.
Supón que recortas todo el prospecting y conservas únicamente branded search y remarketing. El ROAS reportado puede dispararse porque concentras gasto en demanda muy cercana a convertir. Pero el volumen nuevo, la demanda futura y el beneficio total pueden caer. Evalúa eficiencia junto a contribución total, nuevos clientes y crecimiento.
La fórmula no cambia; lo que cambia es qué valor puedes medir con suficiente calidad y en qué horizonte tiene sentido tomar una decisión.
El numerador puede ser ingreso neto atribuido. El gran trabajo está en margen, devoluciones, comisiones y nuevos vs recurrentes.
ROAS + break-even + contribución
El primer pago puede infravalorar una cohorte. Conecta CAC con gross-margin LTV, churn y payback sin convertir proyecciones débiles en “ingresos”.
CAC + LTV + payback + cohortes
Un lead no es ingreso. Asigna valor esperado con tasa de cualificación/cierre o importa revenue cerrado desde CRM.
Valor esperado = probabilidad × valor económico
Shopify recuerda que descuentos y reembolsos afectan ventas netas y margen. Si Ads Manager conserva un pedido de 120 € que luego se reembolsa y tu sistema financiero ya lo ha reducido a cero, estás comparando numeradores distintos. La reconciliación de devoluciones es especialmente importante cuando tu target ROAS alimenta pujas automáticas.
Si una campaña genera 50 trials y asignas a cada uno 500 € de LTV estimado, el “valor de conversión” puede ser útil para optimizar, pero no son 25.000 € de ingresos ya obtenidos. Etiqueta la métrica como value-based ROAS o LTV ROAS y valida el valor con cohortes. Controla el periodo de recuperación: dos cohortes con el mismo LTV pueden requerir caja muy diferente.
Un ejemplo: lead → SQL 30 %; SQL → cliente 20 %; contribución esperada por cliente 10.000 €. Valor económico esperado de un lead = 0,30 × 0,20 × 10.000 = 600 € antes de otros costes. Ese valor puede orientar pujas mejor que contar todos los leads como 1, siempre que las tasas sean estables y se recalibren con CRM.
ROAS significa Return on Ad Spend o retorno de la inversión publicitaria. Relaciona el ingreso o valor atribuido a una campaña con el gasto publicitario: ingresos atribuidos ÷ ad spend.
Divide los ingresos atribuidos entre el gasto en anuncios. Si inviertes 1.000 € y se atribuyen 4.000 € de ventas, el ROAS es 4× o 400 %.
No en la mayoría de negocios. 1× solo significa que el ingreso atribuido equivale al gasto publicitario. Si tienes coste de producto, comisiones, logística u otros costes variables, tu ROAS de equilibrio será superior a 1×.
Es el ROAS mínimo al que la contribución previa a publicidad cubre el coste de los anuncios. Una aproximación habitual es 1 ÷ margen. Con 40 % de margen, el break-even ROAS es 2,50×. Para una lectura operativa conviene usar margen de contribución previo a ads, no solo margen bruto, si existen otros costes variables relevantes.
No hay un valor universal. Un 2× puede ser rentable con margen alto y un 5× insuficiente con margen muy bajo. Calcula primero tu break-even y después fija el margen que quieres conservar tras publicidad.
Si m es tu margen de contribución antes de ads y p el margen que quieres conservar después de ads, ROAS objetivo = 1 / (m − p). Con 40 % de margen pre-ads y objetivo de conservar 10 %, el ROAS objetivo es 1 / 0,30 = 3,33×.
No. ROAS relaciona valor o ingresos atribuidos con gasto publicitario. ROI evalúa rentabilidad frente a una inversión o conjunto de costes más amplio. Un ROAS alto no garantiza un ROI alto.
Son inversos. ROAS = ventas publicitarias / gasto; ACOS = gasto / ventas publicitarias. Un ROAS de 4× equivale a un ACOS del 25 %.
La columna “Valor de conv./coste” expresa la relación entre valor de conversión y coste. Un valor 4 equivale a 4×; para expresarlo como objetivo porcentual, 4 × 100 = 400 %.
Porque pueden usar ventanas, modelos de atribución, señales observables, fecha de conversión y reglas de crédito distintas. Primero valida tracking y después documenta la metodología; no esperes igualdad perfecta por defecto.
Sí, como métrica basada en valor futuro, pero sepárala del ROAS de ingresos realizados. Usa cohortes, margen del LTV, churn y payback para no convertir una estimación optimista en una falsa sensación de rentabilidad.
Es ROAS incremental: valor de conversión adicional causado por la publicidad dividido entre inversión. Se estima con diseños de incrementalidad como Conversion Lift, no simplemente repartiendo crédito entre touchpoints.
He priorizado documentación oficial de plataformas y fuentes contables para separar definición publicitaria, atribución, incrementalidad y economía de contribución.
